
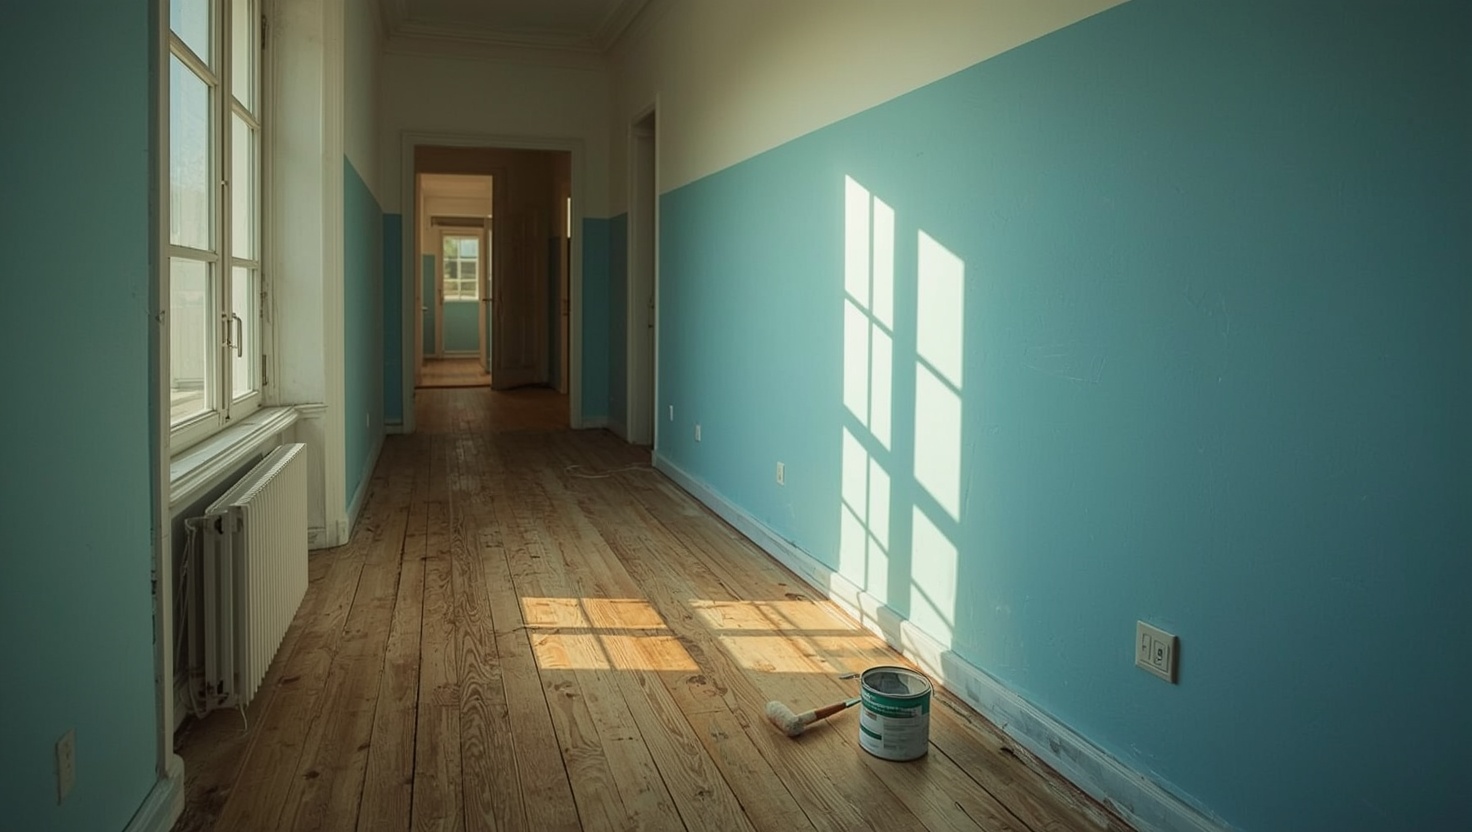
Vor ein paar Jahren saß ich mit meinem Vater auf dem Balkon, und er hat mir die Frage gestellt, die in jeder griechischen Familie irgendwann kommt: „Wann kaufst du endlich etwas Eigenes?“ Ich wohne bis heute zur Miete, in einem Ludwigsburger Altbau mit knarzenden Dielen und zu wenig Stauraum. <strong>Mieten, kaufen, wohnen</strong> — für meinen Vater ist das eine Reihenfolge, für mich eine offene Frage. Hier sortiere ich, was ich seitdem gelernt, nachgerechnet und mit Freundinnen am Küchentisch diskutiert habe, damit du deine eigene Antwort findest.
Mieten, kaufen, wohnen: Die Qual der Wahl in der Lebensplanung
Bei meinen Großeltern auf der Insel war die Sache klar. Man baut ein Haus, Stein für Stein, über Jahrzehnte, und irgendwann wohnen drei Generationen darin. In Deutschland ist das anders: Hier wohnt ungefähr die Hälfte der Haushalte zur Miete, in Großstädten sogar deutlich mehr. Mieten ist also kein Zwischenstadium, das man möglichst schnell hinter sich lässt, sondern für viele Menschen eine ganz normale Art zu leben.
Trotzdem fühlt sich die Frage für die meisten von uns irgendwann dringend an. Meistens passiert das in einem dieser Momente: ein neuer Job, ein Partner, der einzieht, ein Kind, das unterwegs ist, oder eine Mieterhöhung, die einem den Sonntag verdirbt. Dann geht es plötzlich um mehr als um Quadratmeter. Es geht darum, wie du die nächsten zehn, zwanzig Jahre leben willst.
Genau deshalb ist die Entscheidung so schwer. Mieten oder kaufen ist eine Rechenaufgabe, aber eben nicht nur. Sie hängt an deinem Beruf, deinen Plänen, deinem Bedürfnis nach Freiheit oder Verwurzelung — und an der Frage, wie gut du nachts schläfst, wenn ein großer Kredit auf deinem Namen läuft.
Eines vorweg: Egal, wie du dich entscheidest, ein Zuhause entsteht erst durch das, was du daraus machst. Wie man Räume an das eigene Leben anpasst, habe ich in meinem Beitrag über Wohnträume nach Maß aufgeschrieben. Das funktioniert in der Mietwohnung genauso wie im Eigentum.
Mieten oder kaufen: Der große Kostenvergleich
Bevor ich irgendetwas abwäge, will ich wissen, was es kostet. Also habe ich mir beide Seiten einmal ehrlich aufgeschrieben, mit allem, was in den hübschen Online-Rechnern gern unter den Tisch fällt.
Was Mieten wirklich kostet
Die Kaltmiete ist nur der Anfang. Dazu kommen die Nebenkosten für Heizung, Wasser, Müll und Hausreinigung, die mit jeder Abrechnung steigen oder sinken können. Beim Einzug wird eine Kaution fällig, höchstens drei Nettokaltmieten, die du in drei Raten zahlen darfst. Und dann gibt es die Kosten, an die man beim Besichtigen nicht denkt: Umzug, neue Vorhänge, weil die alten nie passen, und je nach Vertrag Schönheitsreparaturen beim Auszug.
Die größte Unsicherheit ist die Miete selbst. Bei einem Indexmietvertrag steigt sie mit der Inflation, bei einem normalen Vertrag kann der Vermieter sie im gesetzlichen Rahmen an die ortsübliche Vergleichsmiete anpassen. Einen Vorteil hat die Wohnungssuche zur Miete aber: Beauftragt der Vermieter einen Makler, zahlt auch der Vermieter die Provision. So will es das Bestellerprinzip.
Was Kaufen wirklich kostet
Beim Kauf kommen zum Preis die Kaufnebenkosten, und die haben mich beim ersten Nachrechnen ehrlich erschreckt. Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent, in Baden-Württemberg sind es 5 Prozent. Notar und Grundbuch kosten zusammen grob 1,5 bis 2 Prozent. Ist ein Makler im Spiel, teilen sich Käufer und Verkäufer bei Wohnungen und Einfamilienhäusern die Provision; dein Anteil liegt häufig bei 3,57 Prozent inklusive Mehrwertsteuer, regional unterschiedlich.
Ein Rechenbeispiel für eine Wohnung zu 300.000 Euro in Baden-Württemberg:
| Posten | Rechenweg | Betrag |
|---|---|---|
| Grunderwerbsteuer | 5 % vom Kaufpreis | 15.000 € |
| Notar und Grundbuch | ca. 2 % | 6.000 € |
| Maklerprovision (Käuferanteil) | 3,57 % | 10.710 € |
| Nebenkosten gesamt | 31.710 € |
Diese gut 30.000 Euro sind weg, sie stecken nicht im Wert der Wohnung. Danach laufen Zinsen und Tilgung, bei einer Eigentumswohnung das monatliche Hausgeld, die Grundsteuer und eine Rücklage für Reparaturen. Die neue Heizung zahlt dann niemand anderes mehr.
Eine Faustregel, die mir beim Vergleichen geholfen hat, ist der Kaufpreisfaktor: Kaufpreis geteilt durch die Jahreskaltmiete einer vergleichbaren Wohnung. Kostet die Wohnung oben vergleichbar 1.000 Euro kalt im Monat, liegt der Faktor bei 25. Grob gilt: Je höher der Faktor, desto eher spricht die reine Rechnung fürs Mieten. Eine Regel ist das nicht, eher ein erster Kompass.
Freiheit vs. Sicherheit: Psychologische Aspekte der Wohnformwahl
Als ich meinen Flur in Ägäisblau streichen wollte, musste ich vorher meine Vermieterin fragen. Sie hat Ja gesagt, unter der Bedingung, dass ich beim Auszug wieder weiß streiche. In diesem Moment habe ich das Eigentum zum ersten Mal wirklich beneidet. Wer kauft, darf Löcher bohren, Fliesen rausreißen und die Küche umbauen, ohne jemanden um Erlaubnis zu bitten (bei tragenden Wänden gehört trotzdem eine Fachkraft dazu).
Dazu kommt eine Sicherheit, die schwer in Zahlen zu fassen ist. Keine Eigenbedarfskündigung, keine Sorge, dass das Haus verkauft wird und der neue Besitzer andere Pläne hat. Viele Freundinnen, die gekauft haben, beschreiben genau das als größten Gewinn: das Gefühl, angekommen zu sein.
Die Kehrseite kenne ich aus Erzählungen ebenso gut. Ein Kredit über 25 oder 30 Jahre bindet dich an einen Ort und an ein Einkommen. Ein Jobangebot in Hamburg, eine Trennung, der Wunsch, mal ein Jahr auf einer Insel zu leben — all das wird mit Eigentum komplizierter. Wenn bei mir die Therme ausfällt, rufe ich die Hausverwaltung an. Wenn bei einer Eigentümerin die Therme ausfällt, ruft sie den Installateur und schaut danach aufs Konto.
Am Ende ist es eine Frage des Temperaments. Manche Menschen brauchen Wurzeln, andere brauchen Luft. Mir hat übrigens geholfen, einmal auszumisten und zu schauen, wie viel Raum ich eigentlich brauche. Die Antwort war: weniger als gedacht. Wer den Gedanken mag, findet in meinem Beitrag über minimalistisches Wohnen ein paar Anregungen. Eine kleinere Wohnung verändert die Rechnung für beide Seiten.
Vermögensaufbau durch Immobilien: Lohnt sich der Kauf noch?
Den Satz „Miete ist rausgeworfenes Geld“ habe ich in meinem Leben bestimmt hundertmal gehört. Ganz falsch ist er nicht, ganz richtig aber auch nicht. Auch beim Kauf zahlst du Geld, das nicht zurückkommt: die Zinsen an die Bank, die Kaufnebenkosten, die Instandhaltung. Rausgeworfen ist am Ende auf beiden Seiten etwas.
Der eigentliche Vorteil des Eigentums ist für viele etwas anderes. Die monatliche Rate zwingt dich, Monat für Monat einen Teil zu tilgen, ob du Lust hast oder nicht. Wer mietet und die Differenz zur Kreditrate regelmäßig zur Seite legt, kann theoretisch Ähnliches erreichen — praktisch braucht das eine Disziplin, die ich zumindest nicht jeden Monat aufbringe.
Gleichzeitig steckt beim Kauf ein großer Teil deines Geldes in einem einzigen Objekt, an einem einzigen Ort. Verändert sich die Lage, zieht der große Arbeitgeber weg oder steht eine teure Dachsanierung an, trägst du das Risiko allein. Und schnell zu Geld machen lässt sich eine Wohnung auch nicht.
Beim Thema Makler lohnt sich ein klarer Blick. Ein Makler hilft beim Finden, organisiert Besichtigungen und beschafft Unterlagen. Beauftragt hat ihn aber meist die Verkäuferseite. Lies deshalb selbst: Exposé, Energieausweis und bei einer Eigentumswohnung die Teilungserklärung und die Protokolle der letzten Eigentümerversammlungen. Dort steht, ob bald eine Sonderumlage für das Dach droht.
Die Checkliste: Welche Wohnform passt zu deinem aktuellen Lifestyle?
Am Ende habe ich mir ein Blatt Papier genommen und zwei Spalten gemacht. Diese Fragen standen darauf, und vielleicht helfen sie dir genauso.
Für das Mieten spricht eher, wenn …
- du in den nächsten fünf bis zehn Jahren einen Umzug für Job, Liebe oder Abenteuer nicht ausschließen willst,
- dein Einkommen schwankt oder du gerade erst in einen Beruf startest,
- in deiner Stadt der Kaufpreisfaktor sehr hoch ist,
- du keine Lust hast, dich um Heizung, Dach und Eigentümerversammlungen zu kümmern.
Für das Kaufen spricht eher, wenn …
- du sicher bist, lange an einem Ort zu bleiben,
- du Eigenkapital hast, das mindestens die Nebenkosten deckt, besser deutlich mehr,
- dein Einkommen stabil ist und auch eine höhere Rate noch Luft im Alltag lässt,
- dir Gestaltungsfreiheit und Schutz vor Kündigung viel bedeuten.
Wer viel unterwegs ist oder als digitale Nomadin arbeitet, landet fast immer beim Mieten. Eine Wohnung, die monatelang leer steht, während der Kredit weiterläuft, fühlt sich schnell nach Ballast an. Untervermieten geht in der Mietwohnung übrigens nur mit Erlaubnis des Vermieters. Wie man unterwegs trotzdem günstig lebt, habe ich in Smartes Reisen ohne leeren Geldbeutel gesammelt.
Mein Fazit: Warum ich (noch) zur Miete wohne
Nach all dem Rechnen bin ich in meiner Mietwohnung geblieben. Nicht, weil Kaufen grundsätzlich schlechter wäre, sondern weil es gerade nicht zu meinem Leben passt. Ich weiß noch nicht, ob ich in fünf Jahren in Ludwigsburg, in Stuttgart oder halb auf einer Kykladeninsel lebe. Solange das offen ist, ist meine Freiheit mehr wert als der Gedanke an eigene Wände.
Mein Vater findet das immer noch ein bisschen verrückt. Aber er hat inzwischen zugegeben, dass mein Flur in Ägäisblau auch zur Miete sehr nach Zuhause aussieht. Das ist vielleicht die wichtigste Erkenntnis aus diesem ganzen Abwägen: Gemütlich wird eine Wohnung durch das, was du darin machst. Für den Anfang reicht oft eine Kleinigkeit, wie ich in meinen Deko-Ideen für ein gemütliches Zuhause zeige.
Und falls du gerade selbst vor der Entscheidung stehst: Nimm dir Zeit. Rechne, sprich mit Menschen, die beides kennen, und hör auf dein Bauchgefühl. Eine Wohnung kauft man nicht an einem Wochenende.
Häufige Fragen (FAQ)
Häufige Fragen
- Ist mieten oder kaufen 2026 finanziell sinnvoller?
- Pauschal lässt sich das nicht beantworten. Entscheidend sind der Kaufpreisfaktor in deiner Stadt, die Zinsen zum Zeitpunkt deiner Finanzierung, dein Eigenkapital und vor allem, wie lange du bleiben willst. Je kürzer der Zeitraum, desto schwerer holst du die Kaufnebenkosten wieder herein. Für eine belastbare Rechnung lohnt sich eine unabhängige Beratung.
- Welche Nebenkosten fallen beim Hauskauf zusätzlich an?
- Die größten Posten sind die Grunderwerbsteuer (je nach Bundesland 3,5 bis 6,5 Prozent), Notar und Grundbuch (grob 1,5 bis 2 Prozent) und gegebenenfalls dein Anteil an der Maklerprovision. Dazu kommen Umzug, eventuelle Renovierung und auf Dauer Grundsteuer, Instandhaltung und bei Eigentumswohnungen das Hausgeld.
- Wie viel Eigenkapital benötige ich für eine solide Immobilienfinanzierung?
- Eine verbreitete Faustregel lautet: Die Kaufnebenkosten solltest du mindestens aus eigener Tasche zahlen können, besser zusätzlich 20 bis 30 Prozent des Kaufpreises. Plane außerdem einen Puffer für Reparaturen ein. Wie viel in deinem Fall sinnvoll ist, klärt eine unabhängige Finanzierungsberatung.
- Eignet sich das Mietmodell besser für digitale Nomaden?
- In den meisten Fällen ja. Wer viel unterwegs ist, profitiert von der Flexibilität einer Mietwohnung und muss keine Kreditrate für eine leerstehende Wohnung tragen. Beachte aber, dass du eine Mietwohnung nur mit Erlaubnis des Vermieters untervermieten darfst.
- Welche Rolle spielt ein Makler beim Finden der richtigen Immobilie?
- Ein Makler vermittelt Objekte, organisiert Besichtigungen und beschafft Unterlagen. Bei Mietwohnungen zahlt nach dem Bestellerprinzip, wer ihn beauftragt hat, meist der Vermieter. Beim Kauf von Wohnungen und Einfamilienhäusern teilen sich Käufer und Verkäufer die Provision. Da der Makler oft für die Verkäuferseite arbeitet, solltest du die Unterlagen selbst prüfen.
- Wann ist der richtige Zeitpunkt, um Wohneigentum zu erwerben?
- Den einen richtigen Zeitpunkt am Markt kann niemand vorhersagen. Sinnvoller ist der Blick auf dein Leben: ein stabiles Einkommen, ausreichend Eigenkapital und die realistische Aussicht, lange an diesem Ort zu bleiben. Wenn diese drei Punkte passen, lohnt sich eine genaue Rechnung mit unabhängiger Beratung.